확인된 사실과 수치, 편집팀의 해석, 앞으로 확인할 조건을 나눠 읽고 원문 출처의 날짜를 함께 확인하세요.
앤트로픽 실적, 성장은 맞는데 시장 반응은 왜 실망스러웠나
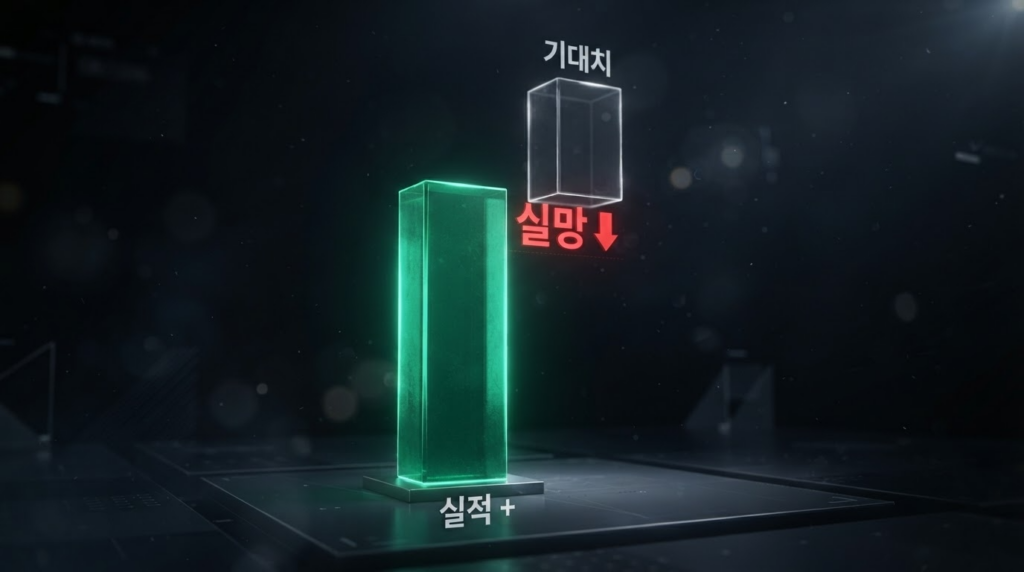
앤트로픽의 최신 실적 지표가 앤트로픽 실적 관련 기대에 다소 못 미치면서, 지난밤 AI 반도체株 하락의 첫 번째 원인으로 지목됐습니다. 성장세 자체는 여전히 가파르지만, 시장이 기대했던 수준에는 살짝 미달했다는 점이 투자심리에 영향을 준 것으로 풀이됩니다.
- 7월 말 기준 연환산 매출(run rate) 650억 달러로 집계
- 5월 470억 달러, 작년 말 90억 달러에서 큰 폭으로 증가한 수치
- 다만 시장 예상치(700억~800억 달러)에는 못 미쳐 '성장은 맞지만 숫자가 가볍다'는 평가
- 6월 페이블 5 지연, 계절성, 오픈소스 경쟁 심화, 오픈AI로의 일부 회귀 등이 원인으로 거론
숫자로 보면 여전히 고성장인데
연환산 매출이 작년 말 90억 달러에서 7월 말 650억 달러로 늘었다는 것은, 절대적인 기준으로 보면 폭발적인 성장입니다. 앞서 살펴본 700% 성장률도 바로 이 흐름 위에서 나온 수치입니다. 문제는 시장의 눈높이가 이미 그보다 훨씬 높아져 있었다는 점입니다. 티커트랜즈, 이핏 등 시장 추정치는 700억~800억 달러 수준이었는데, 실제 수치가 이에 못 미치면서 '성장률은 인상적이지만 규모는 기대에 살짝 못 미쳤다'는 평가로 이어졌습니다.
연환산 매출의 증가 추이를 표로 정리하면 다음과 같습니다.
| 시점 | 연환산 매출(run rate) |
|---|---|
| 작년 말 | 90억 달러 |
| 올해 5월 | 470억 달러 |
| 올해 7월 말(실제) | 650억 달러 |
| 시장 예상치 | 700억~800억 달러 |
왜 기대치에 못 미쳤나
제프리스는 이번 결과를 두고 투자자들이 여전히 성장률과 규모에 감탄하고 있지만 전체적인 톤은 '수치가 조금 가볍게 느껴진다'는 것이었다고 평가했습니다. 구체적인 원인으로는 6월 신모델(페이블 5) 출시 지연, 계절적 요인, 오픈소스 모델의 발전에 따른 경쟁 심화, 그리고 일부 고객사의 오픈AI로의 회귀 등이 거론됩니다. 이는 어느 한 가지 결정적 악재라기보다, 여러 소소한 요인들이 겹치며 성장 속도가 시장의 매우 높은 눈높이에는 살짝 못 미쳤다는 의미로 해석할 수 있습니다.
금리 부담과 맞물린 이중고
공교롭게도 이번 실적 발표는 AI 기업들의 회사채 발행 확대에 따른 금리 부담이 부각되는 시점과 겹쳤습니다. 바이탈날리지는 “AI 업계가 자체 현금흐름으로 투자를 모두 충당할 수 없어 시장에서 자금을 조달해야 하는 상황이어서, 금리 상승은 부정적 요인일 수밖에 없다”고 지적했습니다. 실제로 올해 투자등급 회사채 순발행액은 9,700억 달러로 작년의 거의 두 배 수준까지 늘어난 것으로 추정됩니다. 성장 둔화 신호와 자금조달 비용 상승이라는 두 부담이 동시에 겹치면서, 엔비디아를 비롯한 AI 반도체 관련주 전반의 투자심리가 위축된 것으로 볼 수 있습니다.
제 해석: 눈높이 조정의 시작일 수 있다
저는 이번 사례가 AI 산업 전반에 시사하는 바가 크다고 봅니다. 그동안 AI 기업들은 성장률 자체만으로도 높은 밸류에이션을 인정받아 왔는데, 이제는 '얼마나 빨리 크는가'를 넘어 '시장이 이미 기대한 것보다 더 빨리 크는가'를 증명해야 하는 국면으로 접어들고 있다는 신호로 읽힙니다. 골드만삭스가 짚었던 'AI 테마별 재평가' 흐름과 같은 맥락입니다. 앞으로 오픈AI를 비롯한 다른 AI 기업들의 실적·매출 지표가 발표될 때도, 성장률의 절대치뿐 아니라 시장 컨센서스 대비 결과가 어떤지를 함께 확인하는 습관이 필요해 보입니다.
자주 묻는 질문
연환산 매출(run rate)이란 무엇인가요?
특정 시점의 매출 흐름이 1년간 그대로 이어진다고 가정했을 때의 연간 매출 추정치로, 빠르게 성장하는 기업의 현재 모멘텀을 가늠하는 지표로 흔히 쓰입니다.
앤트로픽 실적이 실망스러웠다는 게 성장이 멈췄다는 뜻인가요?
아닙니다. 작년 말 90억 달러에서 650억 달러로 늘어난 것은 여전히 매우 가파른 성장이며, 다만 시장의 사전 기대치(700억~800억 달러)에 못 미쳤다는 의미입니다.
이번 사례가 다른 AI 기업에도 시사하는 바가 있나요?
성장률의 절대적 수치보다 시장 컨센서스 대비 결과가 더 중요해지는 국면으로 접어들고 있다는 신호로, 향후 다른 AI 기업들의 실적 발표에서도 유사한 잣대가 적용될 가능성이 있습니다.
기대치 미달의 구체적인 원인은 무엇으로 거론되나요?
6월 신모델(페이블 5) 출시 지연, 계절적 요인, 오픈소스 모델의 발전에 따른 경쟁 심화, 일부 고객사의 오픈AI로의 회귀 등 여러 소소한 요인들이 겹친 결과로 분석됩니다.
금리 부담은 이번 실적 발표와 어떤 관련이 있나요?
AI 업계는 자체 현금흐름만으로 투자를 모두 충당할 수 없어 회사채 발행 등으로 자금을 조달해야 하는데, 금리가 오르면 이 조달 비용이 커집니다. 성장 둔화 신호와 자금조달 비용 상승이 동시에 부각되면서 투자심리가 함께 위축된 것으로 풀이됩니다.
본 콘텐츠는 시장 데이터와 뉴스를 바탕으로 한 정보 제공을 목적으로 하며, 특정 종목에 대한 매수·매도 추천이 아닙니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있습니다.