확인된 사실과 수치, 편집팀의 해석, 앞으로 확인할 조건을 나눠 읽고 원문 출처의 날짜를 함께 확인하세요.
AI 회사채 발행이 만드는 ‘역구축효과’, 국채금리를 밀어올리는 숨은 손
정부의 과도한 차입이 민간기업의 자금조달을 어렵게 만든다는 전통적인 ‘구축효과(crowding-out effect)’ 이론이, 최근 AI 역구축효과라는 정반대 형태로 나타나고 있다는 분석이 나왔습니다. AI 관련 기업들의 회사채 발행 러시가 오히려 국채시장의 자금 소화 여력을 잠식하며 장기 금리를 밀어올리고 있다는 것입니다.
- 올해 투자등급 회사채 발행액 약 1조 5,000억 달러, 전년 대비 36% 급증
- 대형 기술기업 약 2,000억 달러 차입만으로 국채 순발행의 25%, 2025년의 5배 규모(노무라 추산)
- 알파벳 30년물 회사채, 동일 만기 국채보다 1.15%포인트 높은 6.4%대 발행
- BofA는 회사채·MBS 발행 증가가 10년물 금리를 약 0.3%포인트 끌어올린 것으로 추정
목차
구축효과란 무엇이고, 왜 거꾸로 나타나나
전통적인 구축효과는 정부가 국채를 대량 발행해 시중 자금을 흡수하면, 민간기업이 자금을 조달하기 어려워지고 금리도 오른다는 이론입니다. 그런데 최근 상황은 이 화살표가 뒤집힌 모습입니다. 정부 국채 발행이 아니라, AI 인프라 투자를 위한 빅테크의 회사채 발행이 채권시장의 자금 소화 여력을 잠식하며 국채 수요를 잠식하고 금리를 밀어올리는 역할을 하고 있다는 것이 블룸버그의 진단입니다.
숫자로 보는 AI 자금조달 러시
올해 투자등급 기업들의 회사채 발행액은 약 1조 5,000억 달러로 전년 대비 36% 급증하며, 2020년 초저금리 시기의 발행 기록을 넘어설 기세입니다. 노무라는 대형 기술기업의 약 2,000억 달러 차입만으로도 국채 순발행 규모의 25%에 달하며, 이는 2025년의 5배 수준이라고 추산했습니다. 대표적으로 알파벳의 30년물 회사채는 동일 만기 국채보다 1.15%포인트 높은 6.4% 안팎의 금리로 발행됐습니다. 앤트로픽처럼 매출이 급성장 중인 AI 기업들의 자금 수요까지 감안하면, 이러한 회사채 발행 러시는 당분간 이어질 가능성이 큽니다.
핵심 수치 한눈에 정리
앞서 언급한 숫자들을 표로 정리하면 이번 '역구축효과'의 규모감이 더 뚜렷하게 드러납니다.
| 지표 | 수치 |
|---|---|
| 투자등급 회사채 발행액 | 약 1조 5,000억 달러 (전년比 +36%) |
| 대형 기술기업 차입 규모 | 약 2,000억 달러 (국채 순발행의 25%, 2025년의 5배) |
| 알파벳 30년물 회사채 금리 | 6.4%대 (국채 대비 +1.15%p) |
| 회사채·MBS發 10년물 금리 상승분 | 약 0.3%p (BofA 추정) |
| 바클레이스 추정 회사채 순공급 증가 | 4,740억 달러 |
채권펀드의 자금이 옮겨가고 있다
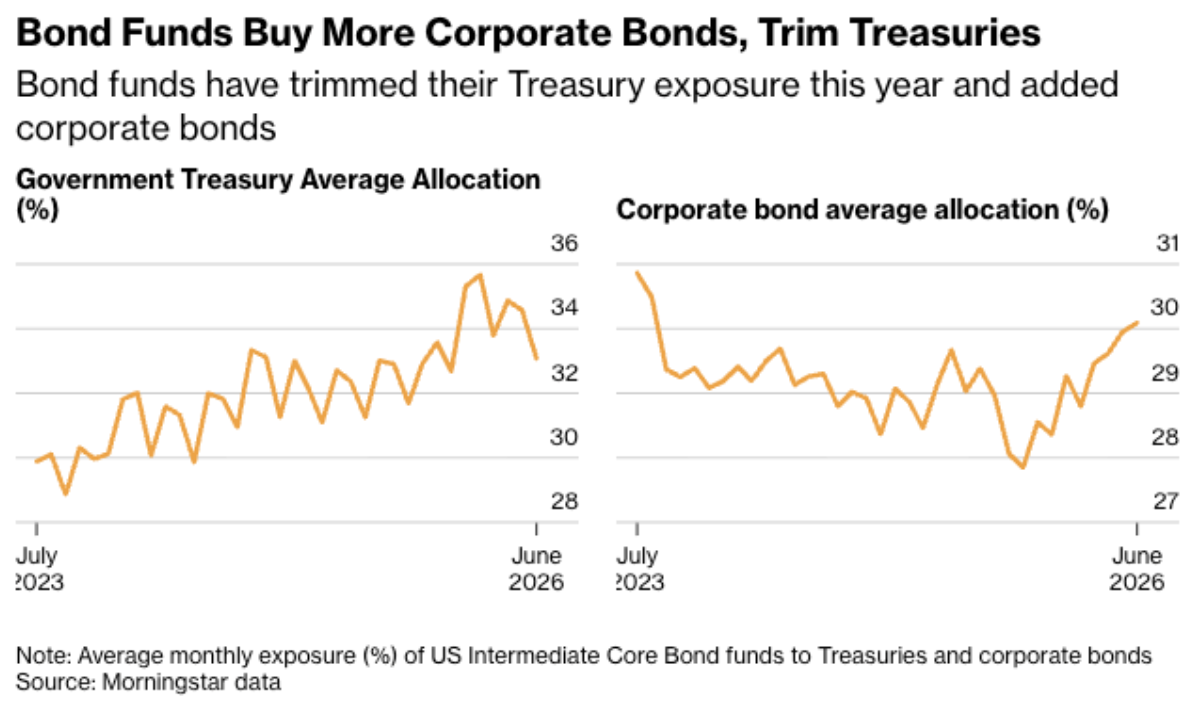
모닝스타 데이터를 보면 채권펀드들은 올해 국채(Treasury) 비중을 줄이고 회사채(Corporate Bond) 비중을 꾸준히 늘려온 것으로 나타납니다. 이는 회사채가 국채보다 상대적으로 높은 금리를 제공하는 매력적인 대안으로 부상하고 있다는 뜻이며, 동시에 국채에 대한 상대적 수요 약화로 이어질 수 있는 흐름입니다.
재무부의 대응과 그 한계
베선트 미국 재무장관은 단기채 발행을 늘려 10년물·30년물 등 장기물 공급 부담을 억누르는 전략을 취해왔습니다. 그러나 바클레이스는 회사채 순공급이 4,740억 달러 늘어나며 이러한 재무부의 물량 조절 효과를 상쇄하고도 남을 것으로 전망했습니다. 정부가 아무리 장기물 발행을 조절해도, 민간(빅테크)의 대규모 회사채 발행이 그 공백을 메우는 구조라는 뜻입니다.
제 해석: 왜 국내 투자자도 주목해야 하나
이 현상이 국내 투자자에게도 중요한 이유는, 미국 30년물 국채금리의 상승 압력이 재정적자만이 아니라 AI 투자發 자금조달 경쟁이라는 새로운 구조적 요인까지 더해지고 있기 때문입니다. 장기 금리가 구조적으로 높은 수준에 머문다면, 밸류에이션이 높은 성장주·기술주의 할인율 부담이 계속될 수 있습니다.
흥미로운 점은 이 자금조달 러시의 주체가 바로 AI 인프라에 투자하는 빅테크라는 사실입니다. 즉 AI 투자가 만드는 성장 기대감과, 그 투자를 위한 자금조달이 만드는 금리 상승 압력이 서로 반대 방향으로 주가에 영향을 주는 구도가 형성된 셈입니다. 저는 이 두 힘의 균형이 무너지는 시점, 즉 AI 관련 실적이 자금조달 비용 상승을 상쇄하지 못하는 국면이 온다면, 그때가 진짜 밸류에이션 조정의 트리거가 될 수 있다고 봅니다.
자주 묻는 질문
구축효과(crowding-out effect)란 무엇인가요?
정부가 국채를 대량 발행해 시중 자금을 흡수하면 민간 기업의 자금 조달이 어려워지고 금리가 오르는 현상을 말합니다. 최근에는 이 구도가 뒤집혀, 민간(AI 기업)의 회사채 발행이 국채 수요를 잠식하는 역구축효과가 거론되고 있습니다.
회사채 발행 증가가 왜 국채금리에 영향을 주나요?
채권시장 전체의 자금은 한정적이기 때문에, 회사채 공급이 급증하면 투자자들이 국채보다 회사채를 선호하게 되면서 국채 수요가 상대적으로 약화되고 국채금리(수익률)가 상승 압력을 받을 수 있습니다.
이 현상이 국내 증시에는 어떤 영향을 주나요?
미국 장기 금리가 구조적으로 높은 수준을 유지하면 글로벌 할인율이 오르면서, 밸류에이션이 높은 성장주·기술주 중심의 국내 증시에도 부담 요인으로 작용할 수 있습니다.
재무부는 이 문제에 어떻게 대응하고 있나요?
베선트 재무장관은 단기채 발행을 늘려 장기물 공급 부담을 억누르는 전략을 취하고 있지만, 바클레이스는 회사채 순공급 증가분(4,740억 달러)이 이 효과를 상쇄하고도 남을 것으로 전망했습니다.
알파벳 같은 우량 기업조차 국채보다 높은 금리로 발행하는 이유는 무엇인가요?
회사채는 국채보다 신용 리스크가 있는 만큼 통상 더 높은 금리(스프레드)로 발행되며, 최근에는 회사채 공급 자체가 급증하면서 이 스프레드가 추가로 벌어지는 효과까지 겹친 것으로 풀이됩니다.
본 콘텐츠는 시장 데이터와 뉴스를 바탕으로 한 정보 제공을 목적으로 하며, 특정 종목에 대한 매수·매도 추천이 아닙니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있습니다.